Casinò non AAMS con Paysafecard: cosa ottieni, cosa perdi, cosa rischi
 Available in US
In Italia, la sola offerta legale di gioco a distanza passa per una concessione ADM: senza quel titolo, un operatore è considerato non autorizzato, anche se è perfettamente regolare nella sua giurisdizione. La maggior parte dei giocatori che digita la chiave di ricerca di questa pagina lo sa, almeno in parte. Quello che spesso non sa è cosa cambia, in concreto, tra depositare con un voucher Paysafecard su un casinò ADM e farlo su un casinò offshore. Questa guida mette in fila i numeri: bonus, requisiti di scommessa, limiti di prelievo, commissioni nascoste, e — soprattutto — le tutele che si lasciano fuori dalla porta quando si sceglie la rotta non autorizzata.
*Dati aggiornati al 3 Novembre 2026; condizioni e bonus verificati sui termini ufficiali degli operatori e sulle fonti regolatorie italiane (ADM, ISS).*
Cos’è un casinò non AAMS che accetta Paysafecard — e perché in 2026 è un argomento che scotta
Un casinò non AAMS è, nel lessico del giocatore italiano, un operatore di gioco online che non possiede una concessione rilasciata dall’Agenzia delle Dogane e dei Monopoli (ADM, l’ex AAMS). Tecnicamente, «non AAMS» è un’espressione di mercato nata prima del rebranding: oggi l’ente regolatore è ADM, e solo un operatore con concessione ADM può offrire legalmente gioco a distanza ai giocatori italiani. Paysafecard è invece un voucher prepagato acquistabile in ricevitoria o online in tagli da 10€, 25€, 50€, 100€ e 150€, che permette di depositare senza condividere dati bancari.
I due concetti si incontrano perché i non-AAMS hanno fatto del voucher il proprio punto d’ingresso preferito. Il giocatore italiano che vuole evitare di associare la carta di credito a un sito offshore trova nel voucher un modo per entrare senza esporre coordinate bancarie, e i non-AAMS accettano Paysafecard proprio perché quel segmento di pubblico lo cerca. È un incastro di domanda e offerta, ed è il motivo per cui la chiave di ricerca di questa pagina esiste.
Bisogna però guardare il rovescio. Paysafecard non è uno strumento di anonimato, è uno strumento di pagamento. Al prelievo, anche sui siti offshore, scatta il KYC: documento d’identità, talvolta codice fiscale, prova della provenienza dei fondi. Il voucher copre solo la cassa d’ingresso. Chi lo presenta come una scorciatoia per giocare in modo non tracciabile sta descrivendo qualcosa che non esiste, e a quel punto la domanda diventa: perché un operatore offshore investe tanto per accettare Paysafecard, se non per acquisire un giocatore italiano senza che questi abbia ancora deciso di fidarsi?
Cosa sono i casinò non AAMS e perché Paysafecard è il metodo di deposito più cercato
Quando si parla di casinò non AAMS, si intende un operatore di gioco online che opera senza concessione ADM. La distinzione non è semantica: in Italia, ADM è l’unica autorità che abilita legalmente un operatore a offrire gioco a distanza ai residenti, e la concessione arriva solo dopo un percorso regolatorio preciso (bando, requisiti patrimoniali, antimafia, piattaforma tecnica certificata). Un operatore con licenza Curaçao, MGA o Anjouan può essere del tutto regolare nella sua giurisdizione d’origine, ma per il giocatore italiano resta non autorizzato.
Paysafecard è l’altra metà dell’equazione. È un voucher prepagato: lo compri in contanti in una ricevitoria (o online con carta) e ricevi un codice PIN a 16 cifre. Al deposito sul casinò, inserisci il PIN e l’importo viene accreditato senza che il sito veda il tuo conto o la tua carta. I tagli standard sono cinque — 10€, 25€, 50€, 100€, 150€ — e i depositi sono generalmente istantanei, senza commissioni lato casinò. Dopo 12 mesi di inattività, il voucher inizia a perdere 2-3€ al mese come costo di mantenimento.
Il motivo per cui i due si cercano è triplice. Primo, il deposito è scollegato dal circuito bancario italiano, il che abbassa la frizione all’iscrizione. Secondo, i non-AAMS hanno capito che per il giocatore italiano il voucher è una specie di «prova tecnica»: entri, provi, e solo se il sito ti convince resti. Terzo, dal lato opposto, il giocatore che vuole evitare ADM per qualunque ragione (bonus considerati troppo bassi, limiti considerati troppo stretti, o semplice diffidenza) trova nel voucher un’alternativa rapida. È un incastro di interessi, e funziona finché ci si ricorda che dall’altra parte c’è un operatore che non risponde alle stesse regole di un concessionario ADM.
Il mercato italiano del gioco online in 2026: perché i giocatori guardano oltre le concessioni ADM
Capire perché esiste un mercato non-AAMS richiede di guardare prima al mercato legale. A settembre 2025, ADM ha assegnato 52 concessioni a 46 operatori, in calo rispetto alle 93 domande del round precedente. Una nuova concessione, sotto il Decreto Legislativo 41/2024, costa circa 7 milioni di euro e dura nove anni. Sono numeri pensati per consolidare: meno operatori, ma più grandi, e una barriera all’ingresso che filtra i soggetti marginali.
Il risultato è un mercato legale che assomiglia sempre di più a un oligopolio. I nomi che un giocatore italiano riconosce — Sisal, Lottomatica, SNAI, Eurobet, GoldBet, BetFlag — sono ancora lì, insieme a marchi internazionali che hanno ottenuto la concessione italiana. Ma la forbice tra chi è dentro e chi è fuori si è allargata. Dal 2025, ADM ha raddoppiato le ispezioni su operatori online e fisici, e ha imposto un termine di 25 giorni per il pagamento della tassa di concessione. È un sistema più rigido, non più morbido.
Il contesto numerico aiuta a capire le proporzioni. Nel 2025 gli italiani hanno speso nel gioco d’azzardo più di 165 miliardi di euro, perdendone quasi 22 miliardi, una cifra che supera di oltre 26 miliardi l’intero Fondo Sanitario Nazionale. Su 17,1 milioni di conti gioco online attivi, l’83,8% ha chiuso l’anno in perdita; solo lo 0,3% ha superato i 20.000€ di perdita annua. Sono dati ADM citati nel Libro Nero dell’Azzardo 2026, e fotografano un mercato legale di massa nel quale otto giocatori su dieci escono con un saldo negativo.
È in questo contesto che si colloca la ricerca di un’alternativa. Un giocatore che ha già provato il mercato ADM e ne conosce i limiti (bonus con wagering 10x, KYC alla registrazione, blocco del conto se autoescluso) può decidere che un’offerta non autorizzata, con bonus più pesanti e procedure più lasche, vale la rinuncia alle tutele. È una scelta legittima sul piano personale, ma che non è una scelta neutra. I 22 miliardi persi nel 2025 non sono una cifra statistica, sono il bilancio di un anno di gioco — e le tutele ADM esistono proprio perché quel bilancio non è un’eccezione.
La legalità dei casinò non AAMS con Paysafecard: cosa dice (e cosa non dice) la legge italiana
In Italia, la distinzione tra legale e illegale nel gioco a distanza è netta sul piano regolatorio: solo un operatore con concessione ADM può offrire gioco ai residenti. Tutto il resto è non autorizzato. La conseguenza pratica, per chi ci gioca, è duplice: il sito può essere bloccato in qualunque momento, e il giocatore non ha ricorso legale italiano in caso di controversia. È una zona grigia solo nell’immaginario, non nel diritto.
Il meccanismo di enforcement è il blocco DNS. ADM mantiene una lista nera di oltre 12.000 domini e la notifica agli ISP italiani (TIM, Vodafone, Wind Tre, Fastweb, Tiscali), che aggiornano i loro resolver DNS. Da aprile 2026, il reindirizzamento avviene tramite HTTPS verso la pagina sito-inibito-giochi.adm.gov.it, al posto del precedente indirizzo IP statico. La base normativa è l’art. 102, comma 1, del DL 104/2020, convertito nella Legge 126/2020. Il blocco si applica al dominio, non all’IP del server: se un operatore registra un dominio nuovo, questo non è in lista finché ADM non emette un nuovo ordine di blocco. È una partita a scacchi tecnica, con tempi di reazione diversi sui due lati.
C’è un equivoco da sfatare subito: un casinò online oscurato in Italia può essere regolarmente autorizzato altrove (MGA, UKGC, Curaçao). L’autorizzazione estera è un fatto, ma non equivale a una tutela legale per il giocatore italiano. Significa che l’operatore risponde al regolatore maltese, britannico o di Curaçao, non all’ADM. In caso di mancato pagamento, il giocatore deve rivolgersi a quell’autorità, in quei procedimenti, con quelle tempistiche.
Cosa significa «non AAMS»: concessioni ADM, white list e il perimetro del gioco legale
Il «non AAMS» del mercato italiano è una definizione per esclusione: è non autorizzato chi non ha la concessione ADM. Non esiste una «white list» di operatori esteri graditi; il perimetro del gioco legale coincide con la lista dei concessionari ADM, e da settembre 2025 quella lista conta 52 titoli a 46 operatori.
Il sistema concessorio italiano è gestito da ADM (Agenzia delle Dogane e dei Monopoli, già AAMS), che dal 2018 ha anche istituito il Registro Unico degli Autoesclusi (RUA), il registro nazionale di autoesclusione. Il DL 41/2024 ha riscritto le regole di licenza: una nuova concessione online costa circa 7 milioni di euro e dura nove anni. Il costo è pensato per selezionare operatori patrimonialmente solidi e per scoraggiare l’ingresso di soggetti marginali. ADM ha raddoppiato le ispezioni su provider online e fisici dal 2025, e ha imposto un termine di 25 giorni per il pagamento della tassa di concessione.
Il giocatore che rimane dentro il perimetro ADM gode di tutele specifiche: accesso al RUA, limiti di deposito impostabili obbligatori alla registrazione, KYC certificato, supervisione ADM continua, e foro legale italiano in caso di controversia. Il giocatore che esce da quel perimetro — verso un non-AAMS — perde tutte queste tutele in cambio di bonus più pesanti, cataloghi più ampi e procedure di iscrizione più snelle. Non è una scelta illegale, ma una decisione che comporta la rinuncia a un sistema di protezione basato sulla legge, con costi di gestione che rendono il bonus ADM meno appariscente ma strutturalmente più sicuro.
Le licenze offshore: Curaçao, MGA e Anjouan — cosa coprono e cosa no per un giocatore italiano
Quando un operatore non-AAMS dichiara di avere una licenza Curaçao, MGA o Anjouan, dichiara una cosa vera nella sua giurisdizione, ma irrilevante in Italia. Una licenza Curaçao Gaming Control Board (come quella di Boomerang, OGL/2023/103/067) significa che l’operatore è soggetto al regolatore di Curaçao per le controversie con i propri clienti internazionali. Una licenza MGA (Malta Gaming Authority) offre tutele generalmente più rigorose, ma opera sotto diritto maltese. Una licenza Anjouan (Comore), come quella di LamaBet, è la più recente e la meno strutturata tra le tre.
La distinzione importante è tra «operatore regolare nella sua giurisdizione» e «operatore legale per il pubblico italiano». Le due cose non sono equivalenti. Un operatore con licenza MGA è regolare a Malta, ma per un residente italiano resta un operatore non autorizzato, perché non ha la concessione ADM. In caso di controversia, il giocatore italiano si trova a fare causa a Malta o a Curaçao, non in Italia, con costi e tempi completamente diversi.
I featured di questa guida si distribuiscono così: nove su dieci operano con licenza Curaçao (Boomerang, Rabona, Rollino, Casinia, Rolletto, Instant Casino, AmunRa, 5Gringos, 22bet), uno con Anjouan (LamaBet), e per AmunRa la ricerca segnala una possibile doppia licenza Curaçao/MGA, da verificare caso per caso. La concentrazione su Curaçao non è casuale: il regolatore di Curaçao rilascia licenze con costi e tempi molto più bassi di MGA, e questo si riflette nella struttura dei bonus offerti.
Blocco DNS, lista nera ADM e il mito del «casinò senza verifica»
Il blocco DNS è il meccanismo con cui ADM rende inaccessibili i siti non autorizzati dal punto di vista dell’utente finale italiano. Funziona così: ADM notifica un dominio all’ISP, l’ISP aggiorna il proprio resolver DNS, e quando un utente italiano digita quel dominio il browser riceve una risposta che lo dirotta verso la pagina istituzionale sito-inibito-giochi.adm.gov.it. Da aprile 2026 il reindirizzamento è diventato HTTPS (più difficile da aggirare rispetto al vecchio reindirizzamento per IP statico).
La lista nera ADM ha superato i 12.000 domini. Il blocco si applica al dominio, non all’IP del server: questo significa che se l’operatore registra un nuovo dominio, quel dominio non è in lista finché ADM non emette un nuovo ordine. È un inseguimento tecnico, e dall’altra parte della barricata gli operatori offshore rispondono con nuovi domini, mirror e CDN. Il risultato è che il blocco riduce l’accesso casuale, ma non impedisce l’accesso intenzionale.
C’è poi il mito del «casinò senza verifica», che merita di essere esaminato con cura. Alcuni non-AAMS pubblicizzano l’iscrizione senza documento d’identità, e in effetti la registrazione di base spesso non richiede il KYC. Ma al prelievo, anche su questi operatori, scatta la verifica: documento d’identità, talvolta codice fiscale, prova della provenienza dei fondi per importi superiori a certe soglie. È un punto che la narrativa del «no KYC» omette sistematicamente, e che i termini e condizioni di qualunque operatore — anche il più lasco — confermano. Come sintetizzato da una fonte di settore: «L’anonimato si ferma alla cassa d’ingresso, non a quella di uscita. Chi ti promette diversamente su un sito .it sta mentendo o operando illegalmente.» Il giocatore che cerca l’anonimato totale non lo trova sui non-AAMS, perché il KYC al prelievo è un obbligo regolatorio anche per le giurisdizioni offshore più permissive.
I 10 casinò non AAMS con Paysafecard a confronto: cosa offrono (e cosa si tengono)
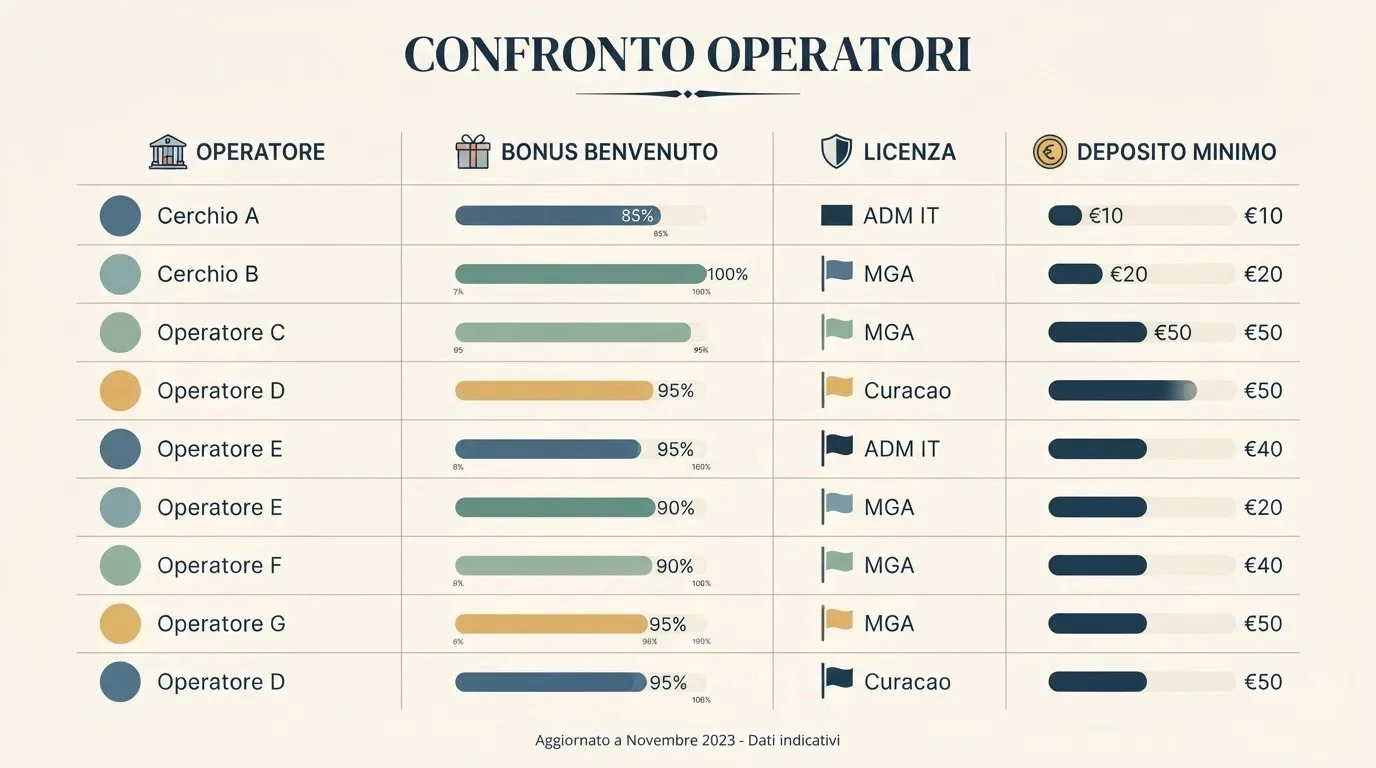
I dieci operatori in questa selezione condividono tre requisiti: accettano Paysafecard, sono attivi nel 2026 e operano senza concessione ADM. La scelta di presentarli in una classifica non è un endorsement, è un confronto. Le colonne della tabella sotto coprono solo ciò che la ricerca documenta per almeno metà degli operatori: licenza, bonus di benvenuto, giri gratuiti e deposito minimo. Le altre specifiche — wagering, validità, cashout — entrano nelle sezioni dedicate, dove i dati sono effettivamente disponibili.
| Operatore | Licenza | Bonus | Deposito min |
|---|---|---|---|
| Boomerang | Curaçao | 100% fino a 500€ | 20€ |
| Rabona | Curaçao | 100% fino a 500€ | 20€ |
| Rollino | Curaçao | Fino a 6.000€ | n.d. |
| LamaBet | Anjouan | 100% fino a 500€ | n.d. |
| Operatore | Licenza (giurisdizione) | Bonus di benvenuto | Giri gratuiti | Deposito minimo |
|---|---|---|---|---|
| Boomerang | Curaçao (OGL/2023/103/067) | 100% fino a 500€ | 200 | 20€ |
| Rabona | Curaçao | 100% fino a 500€ | 200 | 20€ |
| Rollino | Curaçao | Fino a 6.000€ su 4 depositi | 325 (+ 20 no-deposit) | n.d. |
| LamaBet | Anjouan (Comore) | 100% fino a 500€ | 200 | n.d. |
| Casinia | Curaçao | 100% fino a 500€ | 100 | 20€ |
| Rolletto | Curaçao | 100% fino a 500€ | — | 10€ |
| Instant Casino | Curaçao | 10% cashback settimanale | — | 10€ |
| AmunRa | Curaçao/MGA (da verificare) | n.d. | n.d. | n.d. |
| 5Gringos | Curaçao | n.d. | n.d. | n.d. |
| 22bet | Curaçao | n.d. | n.d. | 10€ |
Le righe «n.d.» segnalano informazioni che la ricerca non ha potuto verificare con certezza: per quegli operatori la sezione di dettaglio descrive il profilo in modo qualitativo. I numeri sopra vanno letti come punti di partenza, non come offerta finale: il wagering, la validità, i massimali di prelievo e i contributi per tipo di gioco cambiano radicalmente il valore reale del bonus, e sono trattati nelle schede che seguono.
Boomerang Casino — 9.000 giochi, licenza Curaçao e il bonus più documentato
Boomerang Casino, attivo dal 2020, è gestito da Radibi N.V. con licenza Curaçao Gaming Control Board OGL/2023/103/067 (Antillephone N.V., numero 8048/JAZ2016-064). È l’operatore con la scheda più completa della selezione, e per una ragione precisa: è uno dei non-AAMS più longevi sul mercato italiano, e i suoi termini e condizioni sono pubblicati in versione integrale.
Il catalogo supera 9.000 giochi, di cui oltre 8.000 slot, con provider come Evolution, Pragmatic Play, NetEnt, Play’n GO, Microgaming, Big Time Gaming, Ezugi. È una libreria che un concessionario ADM medio non raggiunge, e che include slot che in Italia non sono distribuite.
Il bonus di benvenuto è un 100% fino a 500€ + 200 giri gratuiti, con deposito minimo di 20€. I requisiti di scommessa sono 35x sul deposito+bonus e 40x sulle vincite dei free spin, con validità di 10 giorni e puntata massima di 5€ durante il bonus. I contributi al wagering sono differenziati: slot 100%, giochi da tavolo e live (escluso baccarat) 10%, videopoker e plinko 10%. Questo significa che se giochi a blackjack per smaltire il bonus, ogni 100€ puntati al tavolo valgono solo 10€ ai fini del requisito.
I limiti di prelievo sono 5.000€ al giorno, 10.000€ a settimana, 30.000€ al mese, con un minimo di prelievo di 40€. Sono cifre che reggono il confronto con molti operatori ADM, e che diventano stringenti solo per vincite molto alte. Boomerang accetta Paysafecard insieme a 14 metodi alternativi, tra cui Visa, Mastercard, Skrill, Neteller, MiFINITY, Payz, AstroPay, Revolut, Google Pay, Jeton, Trustly e un set di criptovalute (BTC, ETH, LTC, USDT, XRP, DAI, USDC, DOGE, TRX).
Il punto debole è il wagering elevato rispetto al tetto ADM di 10x introdotto a dicembre 2025. Per un bonus intero da 500€, il volume di scommessa richiesto è 35.000€ sul deposito+bonus, da completare in 10 giorni. È un impegno di tempo e di bankroll che va pesato, e che non è adatto a chi gioca per sessioni brevi o con budget limitati. Per un giocatore che invece ha tempo e bankroll, e che apprezza un catalogo molto ampio, Boomerang è l’operatore con la scheda più leggibile.
Rabona — 200 giri gratis in 10 giorni e un tetto di 80€ sulle vincite dei free spin
Rabona offre un bonus di benvenuto del 100% fino a 500€ + 200 giri gratuiti, distribuiti a 20 al giorno per 10 giorni. I termini operativi sono quasi identici a Boomerang: wagering 35x sul deposito+bonus, 40x sulle vincite dei free spin, validità 10 giorni, deposito minimo 20€, licenza Curaçao.
La differenza che conta è un’altra. Il massimo prelevabile dalle vincite dei free spin di registrazione è 80€, anche se il valore totale dei giri è superiore. Questo significa che se i 200 free spin generano, ipotizzando un valore per spin di 0,10-0,20€ e un RTP del 96%, una vincita lorda potenzialmente nell’ordine di 16-32€ (un ciclo di free spin ha rendimenti molto variabili), il tetto a 80€ è alto abbastanza da non scattare nella maggior parte dei casi. Ma se la slot scelta ha un moltiplicatore fortunato, la differenza tra quanto vinci e quanto incassi diventa significativa. È una clausola che va letta prima di iniziare, non dopo.
Rabona accetta Paysafecard e offre una libreria di giochi con provider come Pragmatic Play, Evolution, NetEnt, Play’n GO. La struttura dei 200 free spin in 10 giorni (anziché in un’unica soluzione) è una scelta di gestione del rischio per l’operatore, ma anche un modo per allungare l’esperienza di gioco. Per chi cerca un bonus corposo e ha la pazienza di gestirlo sui 10 giorni, Rabona è un’alternativa a Boomerang con un catalogo simile e una clausola specifica da monitorare. Per chi ha aspettative alte dai free spin, il tetto a 80€ è il numero da tenere a mente.
Rollino — il pacchetto multi-deposito fino a 6.000€ e i 20 giri senza deposito
Rollino è l’unico operatore del gruppo con un vero bonus senza deposito: 20 free spin su Take Olympus (BetSoft), con wagering 40x sulle vincite. È una rarità nel panorama non-AAMS con Paysafecard, dove il no-deposit è quasi scomparso, e va letto per quello che è: un’occasione di provare il casinò senza rischio, non un modo per fare cassa.
Il pacchetto di benvenuto è articolato: fino a 6.000€ + 325 free spin distribuiti su 4 depositi. Il primo deposito dà un 200% fino a 1.000€ + 100 FS, il secondo un 100% fino a 1.000€ + 75 FS, il terzo un 50% fino a 1.000€ + 50 FS, il quarto un 100% fino a 1.000€ + 100 FS. Il wagering è 30x nella versione standard e 40x nella versione highroller, con 40x sulle vincite dei free spin. La validità è di 10-14 giorni a seconda dei termini, e i free spin no-deposit hanno wagering 40x.
La struttura multi-livello premia chi pianifica di restare, e penalizza chi cerca solo il primo deposito. Per un giocatore disposto a fare i quattro step, il valore teorico del pacchetto è molto alto, ma il volume di scommessa complessivo è altrettanto alto: 6.000€ di bonus con wagering 30x significa 180.000€ di turnover solo sul match, da completare in 10-14 giorni per deposito. È un impegno che richiede bankroll e tempo, e che non è adatto a chi gioca occasionalmente. Per chi invece ha un piano a lungo termine e accetta di gestire quattro step successivi, Rollino offre il pacchetto più generoso della selezione e l’unica offerta no-deposit verificata.
LamaBet — licenza Anjouan, wagering 50x e un catalogo più snello
LamaBet è il nuovo arrivato del gruppo: lanciato nel 2024 con licenza Anjouan (Comore), una giurisdizione meno strutturata di Curaçao. Il catalogo supera i 2.000 giochi, con provider come Play’n GO, Evolution, Pragmatic Play e Yggdrasil. È una libreria più contenuta rispetto a Boomerang, ma con nomi di primo livello nel live e nelle slot.
Il bonus di benvenuto è 100% fino a 500€ + 200 giri gratuiti, con wagering 50x, il più alto tra gli operatori della selezione. Per un bonus intero da 500€, il volume di scommessa richiesto è 25.000€ sul bonus. La validità del bonus e i massimali di prelievo non sono specificati nella ricerca: si tratta di specifiche che il giocatore deve verificare direttamente sui termini dell’operatore prima di depositare.
La licenza Anjouan è la più esotica del gruppo, e questo ha due conseguenze. Da un lato, i controlli regolatori sono meno rigorosi rispetto a MGA o Curaçao, il che si riflette in parte nel wagering più alto. Dall’altro, per un giocatore italiano in caso di controversia, il ricorso è ancora più lontano che con Curaçao. LamaBet accetta Paysafecard, e la sua proposta è indicata per chi cerca un operatore recente con un catalogo di qualità ma è disposto ad accettare requisiti di scommessa più pesanti. Si tratta di una valutazione del rapporto rischio/rendimento, non di un’alternativa neutra.
Casinia — 100 giri, cashout in 48–72 ore e un profilo più essenziale
Casinia offre un bonus del 100% fino a 500€ + 100 free spin, con deposito minimo di 20€ e licenza Curaçao. Il cashout è dichiarato in 48-72 ore, una trasparenza rara nel gruppo, dove la maggior parte degli operatori non specifica i tempi di prelievo.
I 100 free spin sono la metà rispetto a Boomerang e Rabona, e i termini completi (wagering, validità, massimale di prelievo) non sono specificati nella ricerca. Anche i game provider non sono documentati per Casinia, il che significa che il giocatore deve verificare direttamente sul sito la libreria disponibile.
Casinia è indicata per chi cerca un profilo essenziale, senza i numeri vistosi di Boomerang o Rollino, e per chi considera la trasparenza sui tempi di prelievo un valore. Il bonus è nella media del gruppo, il cashout è tra i più rapidi tra i non-AAMS della selezione, e la licenza Curaçao è la stessa degli altri. Per chi ha già esperienza con non-AAMS e vuole un operatore che dichiara quanto tempo ci mette a pagare, Casinia è una scelta da verificare.
Rolletto — bonus essenziale, deposito minimo 10€ e zero giri gratuiti
Rolletto ha il bonus più essenziale della selezione: 100% fino a 500€, senza free spin menzionati, con deposito minimo di 10€ e licenza Curaçao. È un piano base, e proprio per questo può essere una scelta ragionevole per chi cerca un operatore con soglia d’ingresso accessibile e una struttura semplice.
I termini del bonus (wagering, validità, massimale di prelievo) e i game provider non sono specificati nella ricerca. Anche i tempi di cashout non sono documentati. Rolletto accetta Paysafecard, e il profilo è quello di un operatore Curaçao generalista, con un’offerta di ingresso che non ha le pretese numeriche di Rollino o Boomerang, ma che ha il pregio della semplicità.
Per chi ha un budget limitato e non vuole gestire un pacchetto multi-livello o 200 free spin, Rolletto è un ingresso pulito. Per chi cerca il bonus più generoso, non è la scelta giusta. La selezione di un operatore non-AAMS non è solo una questione di bonus, e Rolletto è un esempio di come il profilo più «basso» possa essere quello più adatto a un certo tipo di giocatore.
Instant Casino — niente bonus match, solo cashback settimanale e prelievi in 24 ore
Instant Casino è l’unico operatore della selezione che rinuncia al modello «bonus match + free spin». L’offerta è un cashback settimanale del 10%, senza requisiti di scommessa dichiarati, con deposito minimo di 10€, licenza Curaçao e cashout in 24 ore.
Il cashback del 10% è una formula diversa: non è un bonus da sbloccare, è un ritorno su quanto perso. Settimanalmente, una percentuale delle perdite nette torna sul conto. Non essendoci wagering dichiarato, il cashback è di fatto spendibile o prelevabile, ed elimina una delle clausole più odiate dai giocatori. È un modello che premia la continuità piuttosto che il primo deposito, e che funziona bene per chi gioca con regolarità e non insegue il bonus una tantum.
I game provider e i termini specifici del cashback (su quali giochi si applica, come si calcola, qual è il tetto massimo) non sono specificati nella ricerca. Il cashout in 24 ore è il più rapido della selezione, e per chi considera la velocità di prelievo un fattore decisivo, Instant Casino è l’operatore da mettere in cima alla lista. È un approccio che privilegia la velocità di liquidazione rispetto all’attrattiva del bonus immediato.
AmunRa — il mistero con doppia licenza Curaçao/MGA
AmunRa è l’operatore con la scheda meno documentata della selezione. La ricerca segnala una possibile doppia licenza Curaçao/MGA (da verificare), e conferma l’accettazione di Paysafecard. Tutti gli altri campi — bonus, free spin, wagering, deposito minimo, game provider, cashout — non sono specificati.
Questo non significa che AmunRa non offra nulla, significa che la ricerca non ha potuto verificare i termini con certezza. La presenza nella selezione è giustificata dalla conferma che l’operatore accetta Paysafecard ed è attivo sul mercato italiano, ma il giocatore che sceglie AmunRa deve essere preparato a verificare autonomamente bonus, termini e tempi. La potenziale doppia licenza (Curaçao + MGA) è un segnale positivo sulla carta, perché MGA è generalmente più rigorosa di Curaçao, ma in assenza di conferma non è un dato su cui basare una scelta.
Per chi cerca un operatore con profilo mystery e accetta di fare la propria due diligence, AmunRa è una scheda aperta. Per chi cerca termini chiari prima di depositare, no. È onesto dirlo: questa sezione descrive ciò che la ricerca ha trovato, non ciò che l’operatore potrebbe offrire.
5Gringos — il nome c’è, la scheda quasi no
5Gringos è presente nelle fonti come operatore non-AAMS che accetta Paysafecard, ma la ricerca non restituisce termini del bonus né dettagli operativi verificati. La licenza è Curaçao, e tutto il resto — bonus, free spin, wagering, deposito minimo, game provider, cashout — non è documentato.
Anche in questo caso, la presenza nella selezione è giustificata dalla conferma dell’accettazione di Paysafecard, ma il giocatore che sceglie 5Gringos parte con meno informazioni rispetto a chi sceglie Boomerang o Casinia. È una scelta di interesse: 5Gringos è un nome che un giocatore italiano può aver visto in liste e comparazioni, e merita di essere citato per completezza. Non è una scelta di convenienza: senza termini verificabili, non c’è modo di confrontarlo con gli altri operatori su basi omogenee.
La scheda è volutamente breve perché il materiale a disposizione non consente di andare oltre. Per chi vuole saperne di più, la verifica diretta sui termini dell’operatore è il passaggio obbligato prima di qualunque decisione.
22bet — deposito minimo 10€, presenza consolidata e scheda bonus da verificare
22bet è un marchio noto nel panorama offshore, presente su siti di comparazione non-AAMS con conferma di accettazione Paysafecard e deposito minimo di 10€. La licenza è Curaçao, e gli altri campi — bonus, free spin, wagering, game provider, cashout — non sono specificati nella ricerca.
22bet ha un profilo diverso dai nomi più «giovani» della selezione: è un operatore con anni di presenza internazionale, e questo di solito significa libreria di giochi ampia e processi di pagamento rodati. Ma l’assenza di dati verificati sul bonus e sui termini rende la scheda incompleta. Per un giocatore che ha già avuto esperienze con 22bet su altri mercati, la transizione al mercato italiano con Paysafecard può essere ragionevole. Per un giocatore che parte da zero, 22bet è una scommessa sulla base di un marchio noto più che di termini verificati.
Come per AmunRa e 5Gringos, la scheda è breve perché il materiale non consente di più. La differenza è che 22bet ha un dato in più (deposito minimo 10€) che la mette sullo stesso piano di Rolletto e Instant Casino per accessibilità d’ingresso.
Paysafecard per deposito e prelievo nei non-AAMS: il vantaggio è reale solo a metà
Paysafecard è una soluzione a metà: eccellente per depositare, quasi inutile per incassare. Il giocatore che sceglie Paysafecard entra in modo rapido, senza esporre dati bancari e senza commissioni lato casinò, ma al momento del prelievo si trova davanti a un muro: Paysafecard non supporta prelievi diretti nella maggior parte dei casinò online, e servono metodi alternativi (bonifico, e-wallet come Skrill o Neteller, o l’account myPaysafe dove supportato). È una caratteristica strutturale del prodotto, non un limite del singolo operatore.
Il deposito con voucher funziona così. Il giocatore acquista un voucher in ricevitoria o online, riceve un PIN a 16 cifre, e lo inserisce nella cassa del casinò. L’accredito è istantaneo, generalmente senza commissioni lato casinò, e il deposito minimo pratico è 5-10€ (più alto sui non-AAMS della selezione, dove il minimo standard è 20€). I tagli disponibili sono cinque: 10€, 25€, 50€, 100€, 150€. Con un account myPaysafe verificato, il massimo per transazione sale a circa 1.000€.
Il prelievo è il punto debole, e qui i costi si sommano. Le commissioni dei metodi alternativi non sono trascurabili: Skrill e Neteller addebitano circa 1-2%, le criptovalute hanno fee di rete variabili, il bonifico verso l’estero può essere soggetto a commissioni bancarie italiane dello 0,5-2%. È un paradosso: il giocatore che entra con un voucher «anonimo» esce con un bonifico tracciato o con un e-wallet che riporta alla sua identità. L’anonimato si ferma alla cassa d’ingresso.
Depositare con Paysafecard: tagli, minimi, massimi e il processo in 60 secondi
Depositare con Paysafecard richiede quattro passaggi. Primo, l’acquisto del voucher: in ricevitoria (Sisal Pay, tabaccherie convenzionate, punti Mooney) o online tramite il sito Paysafecard, con carta o bonifico. I tagli standard sono 10€, 25€, 50€, 100€, 150€. Secondo, la ricezione del PIN a 16 cifre, su ricevuta cartacea o via email. Terzo, l’inserimento del PIN nella cassa del casinò, nella sezione depositi. Quarto, la conferma: l’accredito è generalmente immediato, senza commissioni lato casinò.
Il deposito minimo pratico sui casinò non-AAMS della selezione va da 10€ (Rolletto, Instant Casino, 22bet) a 20€ (Boomerang, Rabona, Casinia). Il massimo per singolo voucher è 150€, e con più voucher si possono sommare importi fino al massimo del casinò. Con un account myPaysafe verificato, il limite sale a circa 1.000€ per transazione, ma la verifica richiede documento d’identità, e a quel punto si rientra nello stesso perimetro KYC che il voucher sembrava aggirare.
L’assenza di commissioni lato casinò è reale, ma va contestualizzata. Paysafecard applica costi di mantenimento di 2-3€ al mese dopo 12 mesi di inattività del voucher, e queste commissioni sono a carico del giocatore, non del casinò. Se il giocatore lascia voucher dormienti nel portafoglio, il saldo si erode. Non è un costo immediato, ma è un costo che si presenta silenziosamente, e che merita attenzione.
Prelievi: perché Paysafecard non ti fa incassare (e cosa usare al suo posto)
Il prelievo è il punto in cui la narrativa di «deposito facile con Paysafecard» si scontra con la realtà del prodotto. Paysafecard non supporta prelievi diretti nella maggior parte dei casinò online, ADM o non-AAMS che siano. La ragione è strutturale: il voucher è uno strumento di pagamento, non un conto, e non può ricevere fondi. Anche dove myPaysafe è supportato come metodo di prelievo, non tutti gli operatori lo offrono, e i limiti sono generalmente più bassi rispetto agli e-wallet tradizionali.
Le alternative reali sono quattro. Bonifico bancario, che è il metodo più universale ma anche il più lento, con tempi che vanno da 2-5 giorni lavorativi per i non-AAMS più rapidi a una settimana o più per gli altri. Skrill e Neteller, che sono gli e-wallet più diffusi sui non-AAMS, con commissioni di circa 1-2% e tempi generalmente entro 24-48 ore. Criptovalute (Bitcoin, Ethereum, USDT, Litecoin, e altre), che sono l’alternativa più rapida in termini di conferma blockchain, ma con fee di rete variabili e la complessità di gestire un wallet. Eventualmente, myPaysafe, dove l’operatore lo supporta, che riporta i fondi sull’account del giocatore, ma non su un voucher spendibile altrove.
Le commissioni nascoste sono il vero costo del cashout. Skrill e Neteller addebitano 1-2%, le crypto hanno fee di rete che variano da pochi centesimi a diversi euro a seconda della congestione, e il bonifico verso l’estero può essere soggetto a commissioni bancarie italiane dello 0,5-2% per pagamenti internazionali. Le carte Visa/Mastercard sono gratuite lato piattaforma, ma alcune banche italiane applicano 0,5-2% su pagamenti esteri. È un costo che si somma al costo del gioco, e che va calcolato prima di scegliere il metodo.
I limiti di prelievo aggiungono un altro vincolo. Boomerang, per esempio, prevede 5.000€ al giorno, 10.000€ a settimana, 30.000€ al mese, con un minimo di prelievo di 40€. Per vincite alte, il tetto mensile può significare attendere sei mesi per incassare tutto. La soglia minima di prelievo più frequente sui non-AAMS è 20€, e i massimi per bonifico sono spesso intorno ai 5.000-10.000€ per transazione. Sono numeri che reggono il confronto con gli operatori ADM, ma che richiedono una pianificazione quando la vincita è consistente.
Bonus con Paysafecard nei non-AAMS: perché «100% fino a 500€» non è mai 500€ in tasca
Un bonus «100% fino a 500€» è un’etichetta, non una cifra. Il valore reale dipende da quattro fattori: il requisito di scommessa (wagering), la validità, i contributi per tipo di gioco, e i massimali di prelievo. Due bonus con la stessa etichetta possono valere cifre molto diverse se questi quattro parametri cambiano, e sui non-AAMS cambiano spesso in peggio rispetto al mercato ADM.
Il confronto più immediato è sul wagering. Dal 19 dicembre 2025, i bonus offerti dai concessionari ADM hanno un tetto massimo di wagering di 10x. Sui non-AAMS, i requisiti di scommessa variano generalmente tra 20x e 50x, e nel caso di LamaBet raggiungono 50x. La differenza è enorme: per un bonus da 500€, il volume di scommessa richiesto è 5.000€ con wagering 10x, 17.500€ con wagering 35x (Boomerang, Rabona), 25.000€ con wagering 50x (LamaBet). È la stessa etichetta «fino a 500€», ma è una fatica di gioco da tre a cinque volte superiore.
La validità è il secondo fattore. I bonus Boomerang e Rabona hanno 10 giorni di validità, Rollino 10-14 giorni. Dieci giorni per smaltire 17.500€ di turnover con una puntata massima di 5€ significano 1.750€ al giorno di volume di scommessa, e con una puntata media più realistica di 1-2€ si arriva a sessioni di diverse ore al giorno. È un impegno che non è compatibile con il gioco occasionale, e che trasforma un bonus in un lavoro.
I contributi per tipo di gioco sono il terzo fattore, e spesso il più sottovalutato. Su Boomerang, le slot contribuiscono al 100% del wagering, mentre giochi da tavolo, live (escluso baccarat), videopoker e plinko contribuiscono solo al 10%. Questo significa che se un giocatore preferisce il blackjack e punta 100€ al tavolo, solo 10€ contano ai fini del requisito. Per azzerare un bonus da 500€ con wagering 35x servono 17.500€ alle slot, oppure 175.000€ al tavolo verde. È una differenza che cambia la strategia, e che spinge verso le slot chiunque voglia realmente sbloccare il bonus.
I massimali di prelievo sono il quarto fattore, e sono la clausola che più spesso trasforma una vincita in una cifra più piccola. Il tetto ADM sui bonus è pensato per impedire che un giocatore converta un bonus in denaro reale prelevandolo subito; sui non-AAMS, lo stesso effetto si ottiene con i massimali di prelievo dai free spin (Rabona: massimo 80€ dalle vincite dei free spin di registrazione) e con i limiti generali di prelievo dell’operatore. È una doppia barriera, e va letta insieme al wagering: se il bonus richiede molto volume e il prelievo è limitato, il valore reale del bonus è una frazione di quello nominale.
I bonus di benvenuto: come si leggono (e perché il wagering cambia tutto)
Leggere un bonus significa leggere quattro numeri, non uno. L’etichetta «100% fino a 500€» è il primo, ed è il meno importante. Il secondo è il wagering, che indica quante volte il bonus (e spesso il deposito) deve essere giocato prima di poter prelevare. Il terzo è la validità, che indica entro quanti giorni il requisito va completato. Il quarto è il contributo per tipo di gioco, che indica quanto ogni categoria di gioco vale ai fini del wagering.
| Operatore | Bonus | Wagering | Validità |
|---|---|---|---|
| Boomerang | 100% fino a 500€ | 35x | 10 giorni |
| Rabona | 100% fino a 500€ | 35x | 10 giorni |
| LamaBet | 100% fino a 500€ | 50x | n.d. |
| Rollino | Fino a 6.000€ | 30x | 14 giorni |
La differenza tra wagering su deposito+bonus e wagering sul solo bonus è un dettaglio che cambia i conti. Se il wagering è su deposito+bonus, il volume richiesto è (deposito + bonus) × moltiplicatore: con un deposito di 100€ e un bonus di 100€ (100% match), il volume è 200€ × 35x = 7.000€, non 100€ × 35x. È una differenza che raddoppia il volume richiesto, e che è la norma sui non-AAMS, mentre alcuni operatori ADM applicano il wagering solo sul bonus.
Il benchmark ADM di 10x è la misura di quanto il requisito offshore sia più pesante. Per un bonus da 500€ con wagering 10x, il volume è 5.000€ (o 10.000€ se il wagering è su deposito+bonus). Su Boomerang, lo stesso bonus richiede 17.500€. È quasi quattro volte tanto, e la differenza si paga in tempo, in bankroll e in rischio di perdita del bonus prima di completare il requisito.
Bonus senza deposito e free spin: esistono ancora, ma con l’asterisco
I bonus senza deposito sono rari nel panorama non-AAMS con Paysafecard, e Rollino è l’unico operatore della selezione a offrire qualcosa di verificato: 20 free spin no-deposit su Take Olympus (BetSoft), con wagering 40x sulle vincite. È una presenza da segnalare, non da enfatizzare: 20 free spin a un valore tipico di 0,10-0,20€ per spin generano una vincita lorda potenziale modesta, e il wagering 40x sulle vincite (non sul valore del bonus) richiede un volume che dipende dall’esito dei giri.
I free spin da deposito sono un’altra storia. Boomerang, Rabona, Casinia e LamaBet offrono tutti free spin legati al deposito, con wagering 40x sulle vincite. Il tetto massimo prelevabile da vincite di free spin di registrazione su Rabona è 80€: un tetto che diventa stringente se i free spin sono fortunati, e che va considerato quando si confrontano operatori con pacchetti simili.
La clausola «slot selezionate» è l’asterisco che quasi sempre accompagna i free spin. Non è possibile scegliere su quale slot usarli, l’operatore seleziona i titoli, e il valore per spin non è quasi mai specificato. È una mancanza di trasparenza che riduce la confrontabilità tra operatori, e che il giocatore deve accettare come parte del prodotto. Su Rollino, i free spin no-deposit sono legati a Take Olympus, un titolo specifico. Sugli altri, la selezione cambia nel tempo e non è comunicata in anticipo.
Al momento della verifica, l’offerta senza deposito era limitata a Rollino nel gruppo esaminato. La scelta di segnalarlo onestamente è una scelta di trasparenza: le pagine che mostrano «bonus senza deposito» come fosse una feature diffusa sui non-AAMS stanno descrivendo un mercato che, almeno su questo campione, non esiste più.
Giocare da smartphone: i casinò non AAMS con Paysafecard funzionano in browser, le app native sono un’altra storia
L’esperienza mobile sui casinò non-AAMS c’è, ed è quasi tutta via browser HTML5. Non è un’esperienza degradata: anzi, molti siti offshore sono stati progettati con un approccio mobile-first, e l’interfaccia browser è spesso comparabile con quella desktop. Quello che manca, nella maggior parte dei casi, è l’app nativa. Le app di gambling con licenza estera non passano dai store ufficiali, e questo costringe l’utente a scelte diverse a seconda del sistema operativo.
La ragione è regolatoria. Google Play accetta app di gambling solo per operatori con licenza nella giurisdizione dell’utente, e lo stesso vale per l’App Store di Apple, con policy ancora più restrittive. Per un operatore Curaçao che serve l’Italia, questo significa due cose: l’app non sarà su Google Play, e non sarà su App Store. Alcuni offrono APK scaricabili dal sito (per Android), altri si limitano alla versione browser.
Paysafecard su mobile funziona come su desktop. L’acquisto del voucher può avvenire in ricevitoria (offline) o tramite l’app myPaysafecard (online), e il PIN si inserisce nella cassa del casinò via browser. L’account myPaysafecard permette di gestire il saldo dei voucher, consultare lo storico e ricaricare, ma con le stesse limitazioni del desktop sui prelievi diretti.
App nativa o browser? Cosa aspettarsi dai non-AAMS su Android e iOS
Il browser mobile HTML5 è lo standard universale sui casinò non-AAMS, e per il giocatore italiano è anche la strada più semplice. Nessuna installazione, aggiornamenti automatici, compatibilità con qualsiasi dispositivo, e accesso completo a giochi e funzioni del conto. È la modalità che richiede meno frizione, e che evita i passaggi aggiuntivi richiesti dalle app.
L’app Android via APK è un’alternativa che alcuni operatori offrono. Il file APK si scarica dal sito dell’operatore e si installa manualmente, con un passaggio in cui Android chiede di autorizzare l’installazione da fonti sconosciute. I vantaggi sono potenziali: tempi di caricamento leggermente inferiori, notifiche push, e un’icona sulla home. Gli svantaggi sono concreti: aggiornamenti manuali (l’APK non si aggiorna da Google Play), rischi di sicurezza legati al download da fonti non verificate, e l’assenza di controllo del store sui contenuti.
iOS è il caso più limitato. L’App Store di Apple ha policy stringenti sul gambling, e le app di operatori senza licenza nella giurisdizione dell’utente non vengono approvate. L’unica via per un’app iOS è il sideloading tramite profili di configurazione, un processo che richiede passaggi tecnici e che la maggior parte dei giocatori non intraprende. Nella pratica, per un utente iOS, il browser mobile è l’unica opzione reale.
L’assenza dagli store ufficiali non è un bug, è un segnale. Google e Apple applicano policy che filtrano gli operatori in base alla licenza nella giurisdizione dell’utente, e un operatore Curaçao che serve l’Italia non soddisfa quei requisiti. Per il giocatore, questo significa che l’eventuale app scaricabile dal sito dell’operatore non ha passato il vaglio di uno store, e che la responsabilità della verifica ricade su di lui. È un’informazione che va saputa prima di installare, non dopo.
Slot, live casino e roulette nei non-AAMS con Paysafecard: il catalogo è immenso, ma la protezione no
I cataloghi dei non-AAMS sono il loro vantaggio più visibile. Boomerang supera i 9.000 giochi, di cui oltre 8.000 slot, con provider come Evolution, Pragmatic Play, NetEnt, Play’n GO, Microgaming, Big Time Gaming, Ezugi. LamaBet, su numeri più contenuti (2.000+ giochi), offre comunque provider di primo livello come Play’n GO, Evolution, Pragmatic Play e Yggdrasil. È una libreria che un concessionario ADM medio non raggiunge, e che include titoli non distribuiti sul mercato italiano.
Il rovescio è la protezione. In Italia, i concessionari ADM sono soggetti a verifiche periodiche su RTP (Return to Player) e generatori di numeri casuali da parte di ADM e di laboratori accreditati. Su un non-AAMS, queste verifiche dipendono dalla giurisdizione e dal provider: un gioco NetEnt o Pragmatic Play ha un RTP certificato dal provider, ma l’operatore non è obbligato a esporlo, e il giocatore non ha uno strumento ADM per contestare un RTP anomalo. È un punto che la narrativa del «catalogo immenso» omette, e che diventa rilevante quando si confronta l’offerta con un concessionario ADM.
I contributi al wagering aggiungono un livello ulteriore. Su Boomerang, le slot contribuiscono al 100% del wagering, mentre giochi da tavolo e live (escluso baccarat) contribuiscono al 10%, videopoker e plinko al 10%. Significa che se si vuole smaltire un bonus giocando a blackjack, servono dieci volte il volume di scommessa rispetto alle slot. È un fattore che cambia la strategia durante il bonus, e che spinge il giocatore verso le slot se vuole davvero azzerare il requisito nei tempi previsti.
Slot machine: migliaia di titoli, ma senza RTP verificato
Boomerang offre oltre 8.000 slot, con provider come NetEnt, Pragmatic Play, Microgaming, Big Time Gaming, Ezugi. È una libreria che include titoli classici, novità, e slot con meccaniche innovative (Megaways, cluster pays, buy feature) che sui concessionari ADM italiani non sono sempre disponibili per le restrizioni regolatorie. La varietà è un vantaggio oggettivo, e non è un dettaglio da poco per un giocatore che cerca un titolo specifico o vuole esplorare meccaniche meno comuni.
Il punto debole è la trasparenza sull’RTP. I provider certificano l’RTP dei propri giochi (tipicamente tra il 94% e il 97% per le slot online), ma l’operatore non è obbligato a esporlo in modo prominente, e non esiste per il giocatore italiano uno strumento ADM per verificare che il RTP dichiarato corrisponda a quello effettivamente implementato. Su un concessionario ADM, ADM e i laboratori accreditati eseguono controlli periodici; su un non-AAMS, il controllo dipende dal regolatore della giurisdizione e, in ultima analisi, dalla reputazione del provider. È un’area in cui la differenza tra i due mercati non è solo regolatoria, è informativa.
La ricerca non riporta RTP per singolo titolo, e non esistono tabelle comparative attendibili sull’RTP tra operatori non-AAMS. Per il giocatore, questo significa che la scelta di una slot non può basarsi su un confronto di RTP tra ADM e non-AAMS: i dati non sono comparabili, e l’unica verifica possibile è sul provider e sul singolo gioco. È un limite strutturale del mercato offshore, non una dimenticanza di questa guida.
Live casino e roulette: l’esperienza dal vivo c’è, ma i contributi al wagering la penalizzano
Il live casino sui non-AAMS è gestito dai provider internazionali di primo livello: Evolution, Pragmatic Play Live, Ezugi. Sono gli stessi provider che alimentano il live dei concessionari ADM, e la qualità dello stream, dei croupier e delle meccaniche di gioco è la stessa. Roulette, blackjack, baccarat, game show (Crazy Time, Monopoly Live, e simili) sono disponibili sulla maggior parte degli operatori della selezione, e l’esperienza è indistinguibile da quella di un casinò ADM.
Il problema dei contributi al wagering cambia il modo in cui il live casino va usato durante un bonus. Su Boomerang, tavolo e live contribuiscono al 10% del wagering. Per azzerare un bonus da 500€ con wagering 35x servono 17.500€ di puntate alle slot, oppure 175.000€ al tavolo verde. È una differenza di un fattore dieci, che nella pratica rende il live casino inutilizzabile ai fini dello sblocco del bonus. Il giocatore che ama il live e vuole sfruttare il bonus ha un problema strutturale: o rinuncia al live, o rinuncia al bonus.
Al di fuori del bonus, il live casino funziona come su qualsiasi altro operatore, con il vantaggio del catalogo più ampio. La ricerca non riporta RTP per i giochi live, e come per le slot, la verifica dell’RTP dipende dal provider e dalla giurisdizione. Per il giocatore che cerca l’esperienza dal vivo e non sta smaltendo un bonus, il live dei non-AAMS è paragonabile a quello ADM. Per chi sta giocando con un bonus attivo, è una scelta da fare consapevolmente.
Crypto e Paysafecard nei non-AAMS: un doppio strato di anonimato che non regge alla cassa
Crypto e Paysafecard sono i due metodi che i non-AAMS pubblicizzano come «strato di anonimato». L’idea è che depositando in criptovaluta o in voucher il giocatore non espone dati bancari, e che questa combinazione offra un livello di privacy superiore a quello dei metodi tradizionali. La realtà è diversa: il KYC al prelievo scatta su entrambi i canali, e a quel punto il velo è caduto.
Il percorso del giocatore «anonimo» è sempre lo stesso. Deposito in voucher o crypto, senza condivisione di coordinate bancarie. Gioco, con vincite accumulate sul saldo del casinò. Prima richiesta di prelievo, e a quel punto l’operatore chiede documento d’identità, talvolta codice fiscale, prova della provenienza dei fondi. Il voucher e la crypto non hanno protetto l’identità del giocatore, hanno solo protetto il metodo di pagamento in ingresso. È una distinzione sottile ma cruciale: l’anonimato promesso è un’anonimato di transito, non di identità.
Le criptovalute accettate dai non-AAMS con Paysafecard sono le principali: BTC, ETH, LTC, USDT, XRP, DAI, USDC, DOGE, TRX (l’elenco di Boomerang è rappresentativo del gruppo). I costi nascosti si sommano: fee di rete variabili per le crypto, più le commissioni di mantenimento Paysafecard di 2-3€ al mese dopo 12 mesi di inattività. È un accumulo di piccoli costi che erode il vantaggio percepito, e che va calcolato quando si confronta l’opzione crypto + voucher con metodi più diretti.
Bitcoin, USDT e voucher: la promessa dell’anonimato e il suo punto di rottura
Il giocatore che deposita in Bitcoin o USDT e poi ricarica con Paysafecard sta costruendo, sulla carta, un percorso a doppio strato. In ingresso, nessun collegamento diretto al conto bancario italiano. In uscita, la possibilità di ricevere le vincite in crypto sul proprio wallet, senza passare per un IBAN tracciabile. È un’architettura che ha una logica, ma che ha un punto di rottura preciso: la prima richiesta di prelievo consistente.
A quel punto, l’operatore chiede il KYC, e il gioco è finito. Il documento d’identità collega il wallet crypto e il conto del casinò alla persona fisica, e da quel momento la «tracciabilità» non è più un’opzione, è un obbligo regolatorio. Le giurisdizioni offshore più strutturate (Curaçao, MGA) applicano il KYC anche se con flessibilità diverse da ADM, e le giurisdizioni meno strutturate (Anjouan) lo applicano in modo meno rigoroso ma non nullo. La differenza tra ADM e non-AAMS, su questo punto, è di soglia e di tempistica, non di principio.
Il confronto con i metodi tradizionali va fatto in termini di privacy effettiva, non percepita. Una ricarica con Paysafecard è meno tracciabile di una carta di credito. Un prelievo in crypto è meno tracciabile di un bonifico, ma è comunque registrato sulla blockchain. La somma dei due non dà un anonimato doppio: dà un metodo di ingresso meno esposto e un metodo di uscita diverso, entrambi soggetti a KYC al prelievo. Come osserva una fonte di settore: «L’anonimato si ferma alla cassa d’ingresso, non a quella di uscita. Chi ti promette diversamente su un sito .it sta mentendo o operando illegalmente.» È la sintesi più onesta del punto, e merita di essere ricordata quando si valuta l’accoppiata crypto + Paysafecard.
Gioco responsabile nei casinò non AAMS: gli strumenti che il sistema ADM ti dà e che qui mancano
Il divario più concreto tra ADM e non-AAMS non è sul bonus o sul catalogo: è sulla protezione del giocatore. Il sistema ADM offre strumenti che sui siti offshore non esistono o esistono in forma depotenziata, e che sono pensati per gestire il momento in cui il gioco smette di essere un intrattenimento e diventa un problema.
Il Registro Unico degli Autoesclusi (RUA) è il primo strumento. Istituito nel 2018, il RUA è gestito da ADM sull’infrastruttura IT di Sogei, e blocca l’accesso a tutte le piattaforme ADM con licenza, oltre che alle sedi fisiche sul territorio italiano. Dal 1° febbraio 2026, il RUA ha introdotto due nuove modalità oltre a quella trasversale: autoesclusione da un singolo concessionario e autoesclusione da una singola categoria di gioco. L’autoesclusione a tempo determinato dura fino a 270 giorni; quella a tempo indeterminato è permanente, revocabile solo dopo almeno 9 mesi. L’iscrizione può avvenire con SPID tramite il portale ADM o senza SPID presso un concessionario.
Il limite di questo sistema, per chi legge questa guida, è chiaro: gli operatori senza concessione ADM non sono collegati al RUA. Un giocatore autoescluso tramite ADM non è protetto su Boomerang, Rabona o LamaBet. È il danno concreto più significativo del mercato non autorizzato, e merita di essere il primo punto nella valutazione di chiunque stia pensando di spostare il proprio gioco su un operatore offshore.
I limiti di deposito, spesa e tempo di gioco sono il secondo strumento. In Italia, ogni concessionario ADM è obbligato a offrire limiti impostabili dal giocatore nella propria area riservata, e alla registrazione il giocatore è obbligato per legge a impostare un limite di deposito settimanale o mensile. Non esiste un tetto nazionale unico come in Germania, ma il principio è che il giocatore definisce il proprio perimetro e l’operatore lo rispetta. Sui non-AAMS, questi strumenti dipendono dalla policy del singolo operatore, e non c’è un regolatore italiano che ne verifichi l’applicazione.
Il contesto epidemiologico aiuta a capire perché questi strumenti esistono. In Italia si stimano circa 1,5 milioni di persone con un profilo compatibile con il Disturbo da Gioco d’Azzardo (DGA), a cui si aggiungono 800.000 persone con comportamento di gioco a rischio moderato-severo. Sono dati che arrivano dagli studi epidemiologici CNR citati nel Libro Nero dell’Azzardo 2026, e che fotografano una patologia riconosciuta dal 2013, quando il DSM-5 ha classificato il DGA come dipendenza comportamentale. Nel 2025, su 17,1 milioni di conti gioco online attivi, l’83,8% ha chiuso l’anno in perdita; solo lo 0,3% ha superato i 20.000€ di perdita annua. Sono numeri che non descrivono un’eccezione, descrivono la norma.
Le risorse di aiuto concrete esistono e sono gratuite. Il Numero Verde Nazionale per la dipendenza da gioco d’azzardo è 800 55 88 22, attivo dal 2 ottobre 2017, gestito dall’Istituto Superiore di Sanità (ISS), e offre sostegno gratuito e anonimo. La piattaforma «usciredalgioco» è dedicata a chi vuole uscire dal gioco d’azzardo patologico ed è in fase di lancio. Sono strumenti che funzionano indipendentemente dal fatto che il giocatore sia su un operatore ADM o non-AAMS, e che esistono proprio perché il problema del gioco non è una variabile del singolo operatore, ma una dimensione strutturale del mercato.
Come abbiamo selezionato e valutato questi operatori
La selezione dei dieci operatori si basa su tre criteri di inclusione, verificati al momento della ricerca: accettazione di Paysafecard confermata, operatività nel 2026, status non-AAMS confermato (nessuna concessione ADM). I criteri di ordinamento qualitativo hanno considerato la completezza e verificabilità dei dati disponibili, la trasparenza dei termini bonus pubblicati, e l’anzianità dell’operatore sul mercato.
Le fonti utilizzate comprendono siti di comparazione specializzati in casinò non-AAMS con mercato italiano, i termini e condizioni ufficiali degli operatori (dove disponibili e accessibili), i dati pubblicati da ADM e dall’Istituto Superiore di Sanità, e i report di settore come il Libro Nero dell’Azzardo 2026. Per ogni operatore sono stati incrociati almeno due fonti, e dove i dati divergevano è stato preferito il dato presente nei termini ufficiali dell’operatore.
I limiti di questa analisi vanno dichiarati apertamente. Per alcuni operatori (AmunRa, 5Gringos, 22bet) i dati sul bonus non sono verificabili con certezza al momento della ricerca, e le schede corrispondenti descrivono il profilo in modo qualitativo. Non esistono dati RTP verificati per singolo titolo, e la verifica dell’esperienza di prelievo richiederebbe un test diretto su ciascun operatore, che esula dal perimetro di questa guida. Il quadro normativo evolve rapidamente, e alcune specifiche (come la transizione al reindirizzamento HTTPS di aprile 2026) sono recenti e potrebbero richiedere aggiornamenti successivi.
L’obiettivo non è redigere una classifica di merito, ma fornire gli elementi per una scelta informata. Le pagine concorrenti che presentano i non-AAMS come alternativa «migliore» o «peggiore» degli ADM stanno facendo una scelta editoriale che questa guida non condivide: la scelta ragionevole dipende dal profilo del giocatore, dal suo bankroll, dalla sua tolleranza al rischio, e dalla sua consapevolezza di ciò che lascia fuori dalla porta quando sceglie un operatore non autorizzato.
Conviene davvero giocare su un casinò non AAMS con Paysafecard? Il bilancio finale
Il bilancio tra vantaggi e rischi di un casinò non-AAMS con Paysafecard si gioca su numeri concreti, e i numeri raccontano una storia precisa.
I vantaggi reali ci sono. Il bonus di benvenuto è più generoso: 100% fino a 500€ + 200 free spin, contro il tetto ADM di wagering 10x che riduce il volume di scommessa richiesto ma anche il valore nominale dell’offerta. Il catalogo giochi è più ampio: 9.000+ titoli su Boomerang contro le librerie più contenute dei concessionari ADM italiani, e provider internazionali che offrono slot e live non distribuiti sul mercato italiano. Il deposito con Paysafecard non espone dati bancari e ha soglie minime accessibili (5-10€ sulla carta, 10-20€ nella pratica dei non-AAMS della selezione). L’iscrizione è più rapida e richiede meno passaggi burocratici rispetto al KYC integrale di ADM.
I rischi reali sono altrettanto concreti. Il RUA non copre i non-AAMS, e un giocatore autoescluso dal sistema ADM non è protetto sui siti offshore. Non esiste un ricorso legale italiano in caso di mancato pagamento delle vincite: il giocatore deve rivolgersi al regolatore della giurisdizione dell’operatore (Curaçao, MGA, Anjouan), con costi e tempi diversi da quelli italiani. Il blocco DNS può rendere il sito inaccessibile in qualunque momento, e sebbene aggirabile, introduce un’attrito che il giocatore ADM non sperimenta. Il KYC al prelievo è inevitabile anche sui non-AAMS, e a quel punto l’illusione di anonimato del voucher si sgonfia. Le commissioni sui metodi di cashout alternativi (Skrill, Neteller, bonifico, crypto) si sommano, e i massimali di prelievo degli operatori aggiungono un vincolo in più.
Il tetto wagering ADM di 10x, introdotto il 19 dicembre 2025, è la misura più immediata del differenziale. Per un bonus da 500€, il volume richiesto è 5.000€ con wagering 10x sul bonus, 35.000€ con wagering 35x (Boomerang, Rabona), 25.000€ con wagering 50x (LamaBet). La differenza è il prezzo che il giocatore paga per il bonus più generoso: più volume, più tempo, più rischio di perdita prima del completamento del requisito. È un prezzo che non è necessariamente sbagliato pagare, ma che va calcolato consapevolmente.
Il contesto epidemiologico aggiunge un livello che spesso manca nelle comparazioni tra ADM e non-AAMS. Un giocatore italiano su ADM ha accesso al RUA, ai limiti di deposito obbligatori, alla supervisione ADM, e al Numero Verde 800 55 88 22. Un giocatore su un non-AAMS non ha nessuno di questi strumenti in modo automatico, e in caso di difficoltà deve affidarsi alle risorse generali (Numero Verde ISS, medico di base, servizi territoriali). È una differenza che diventa rilevante nei momenti in cui il gioco non è più un intrattenimento, e che le pagine di comparazione raramente mettono in fila.
La domanda a cui il giocatore deve rispondere da solo è se il differenziale di bonus e catalogo vale la rinuncia alle tutele ADM. Non è una domanda a cui questa guida può rispondere per il lettore, e non è una domanda a cui qualunque guida dovrebbe rispondere al posto suo. La risposta dipende dal bankroll, dalla frequenza di gioco, dalla capacità di autodisciplina, e dalla consapevolezza del rischio. I numeri di questa pagina sono gli elementi su cui basarla; la decisione spetta a chi gioca.
Domande frequenti
I casinò non AAMS che accettano Paysafecard sono legali in Italia?
No, non sono legali nel senso stretto del termine. In Italia solo gli operatori con concessione ADM possono offrire gioco a distanza ai residenti, e i casinò non AAMS operano con licenze estere (Curaçao, MGA, Anjouan) che non li abilitano al mercato italiano. Possono essere regolari nella loro giurisdizione, ma per il giocatore italiano restano non autorizzati e soggetti a blocco DNS tramite la lista nera ADM che supera i 12.000 domini.
Si può prelevare con Paysafecard da un casinò non AAMS?
Nella maggior parte dei casi no. Paysafecard non supporta prelievi diretti nei casinò online, e servono metodi alternativi come bonifico bancario, Skrill, Neteller, criptovalute o l’account myPaysafe dove supportato. Skrill e Neteller applicano commissioni di circa 1-2%, le criptovalute hanno fee di rete variabili, e il bonifico verso l’estero può essere soggetto a commissioni bancarie italiane dello 0,5-2% per pagamenti internazionali.
Cosa succede se un casinò non AAMS rifiuta di pagare le vincite?
Il giocatore italiano non ha ricorso legale in Italia, perché l’operatore non ha concessione ADM. Il reclamo va presentato al regolatore della giurisdizione che ha rilasciato la licenza: Curaçao Gaming Control Board per la maggior parte degli operatori della selezione, MGA per eventuali licenze maltesi, regolatore di Anjouan per LamaBet. I tempi e i costi di questi procedimenti sono diversi da quelli italiani, e l’esito dipende dalla giurisdizione, non dal diritto italiano. Per questo i termini dell’operatore e la sua reputazione preesistente contano più della licenza dichiarata.
I bonus senza deposito nei casinò non AAMS con Paysafecard hanno davvero requisiti di scommessa inferiori?
No, anzi spesso sono più alti. Su Rollino, l’unico operatore della selezione con un’offerta no-deposit verificata (20 free spin su Take Olympus), il wagering sulle vincite è 40x. Non c’è un vantaggio strutturale del no-deposit sui non-AAMS: quando l’offerta esiste, i requisiti di scommessa sono nella fascia 40x, superiore alla media dei bonus da deposito. La rarità del no-deposit (un operatore su dieci nella selezione) riflette il fatto che su un mercato non regolamentato l’incentivo all’iscrizione si sposta sul bonus di deposito.
Quali sono i rischi concreti di giocare su un casinò senza licenza ADM usando Paysafecard?
I rischi principali sono tre. Il primo è l’assenza di protezione dal RUA: un giocatore autoescluso dal sistema ADM non è bloccato sui non-AAMS, e questo è il danno più grave per chi ha una storia di gioco problematico. Il secondo è l’assenza di ricorso legale italiano in caso di mancato pagamento, con la necessità di rivolgersi a regolatori esteri. Il terzo è il blocco DNS, che può rendere il sito inaccessibile in qualunque momento, e che richiede tempi di reazione diversi sui due lati (ADM che aggiorna la lista nera e operatore che registra nuovi domini). A questi si aggiungono i costi di cashout sui metodi alternativi a Paysafecard, che non esistono sui concessionari ADM con gli stessi metodi.
Pagamenti – casino-bonificobancario.com
Contenuto creato dal team «casino-bonificobancario.com»